| 中国银行保险报专版:激活科创产业“无形资产” |
| 【字体: 小 中 大】 2026年10月16日 点击:0次 |
|
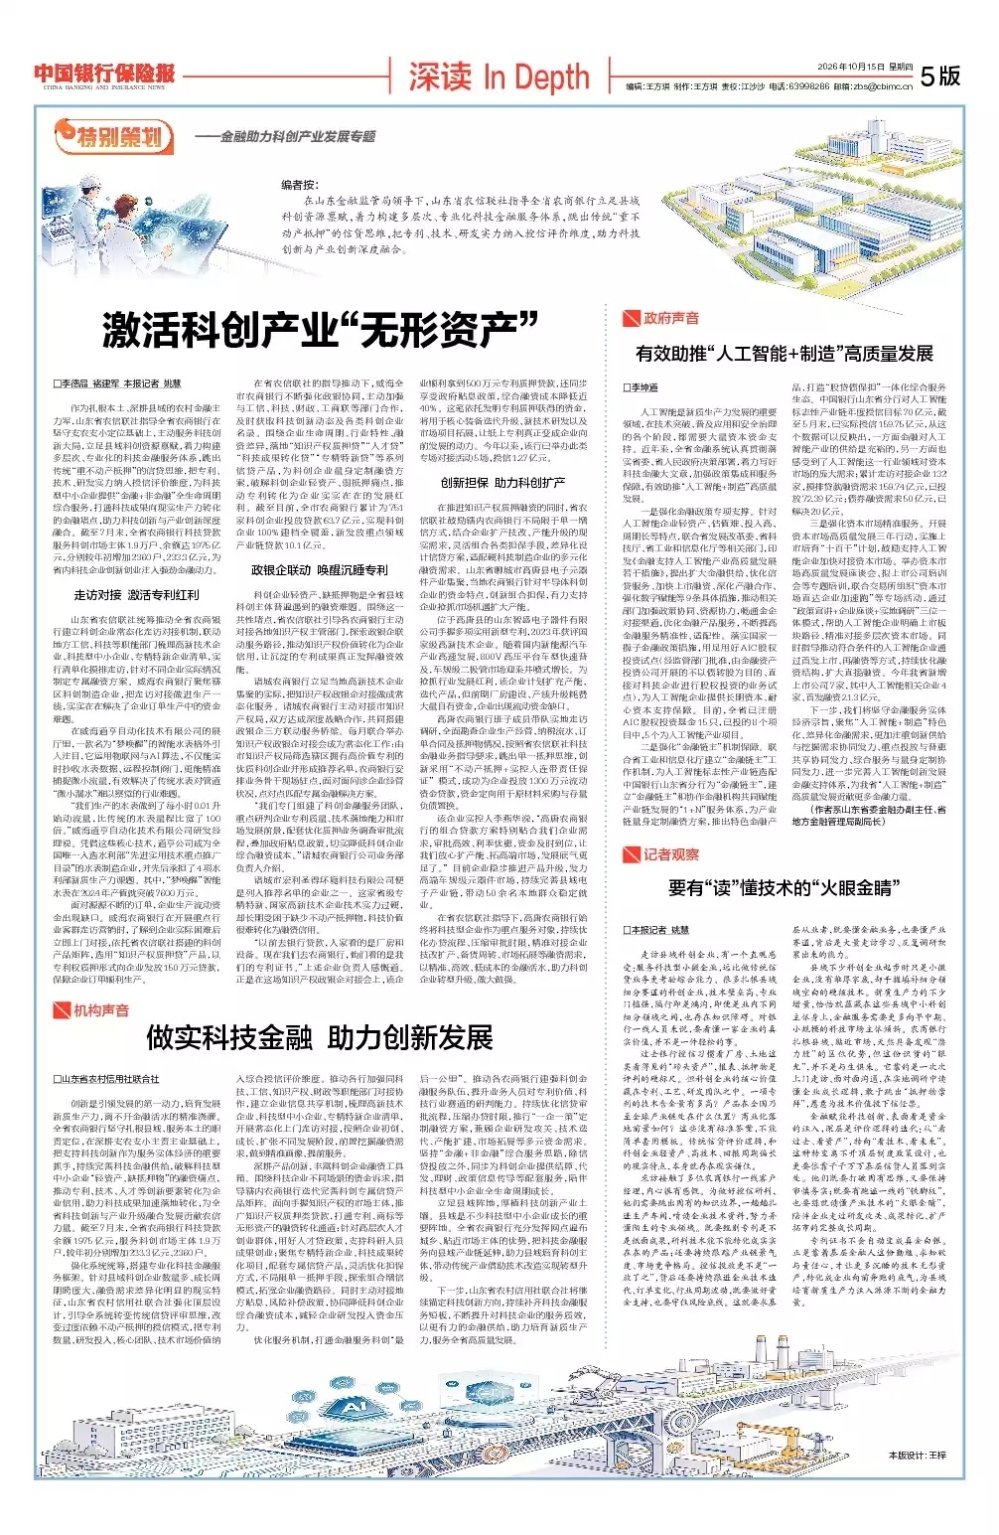
山东省农信联社指导全省农商银行立足县域科创资源禀赋,着力构建多层次、专业化科技金融服务体系,跳出传统“重不动产抵押”的信贷思维,把专利、技术、研发实力纳入授信评价维度,助力科技创新与产业创新深度融合。 作为扎根本土、深耕县域的农村金融主力军,山东省农信联社指导全省农商银行在坚守支农支小定位基础上,主动服务科技创新大局,立足县域科创资源禀赋,着力构建多层次、专业化的科技金融服务体系,跳出传统“重不动产抵押”的信贷思维,把专利、技术、研发实力纳入授信评价维度,为科技型中小企业提供“金融+非金融”全生命周期综合服务,打通科技成果向现实生产力转化的金融堵点,助力科技创新与产业创新深度融合。截至7月末,全省农商银行科技贷款服务科创市场主体1.9万户、余额达1975亿元,分别较年初增加2360户、233.3亿元,为省内科技企业创新创业注入强劲金融动力。 走访对接 激活专利红利 山东省农信联社统筹推动全省农商银行建立科创企业常态化走访对接机制,联动地方工信、科技等职能部门梳理高新技术企业、科技型中小企业、专精特新企业清单,实行清单化摸排走访,针对不同企业实际情况制定专属融资方案。威海农商银行聚焦辖区科创制造企业,把走访对接做进生产一线,实实在在解决了企业订单生产中的资金难题。 在威海道亨自动化技术有限公司的展厅里,一款名为“梦唤醒”的智能水表格外引人注目,它运用物联网与AI算法,不仅能实时抄收水表数据、远程控制阀门,更能精准捕捉微小流量,有效解决了传统水表对管道“微小漏水”难以察觉的行业难题。 “我们生产的水表做到了每小时0.01升始动流量,比传统的水表量程比宽了100倍。”威海道亨自动化技术有限公司研发经理说。凭借这些核心技术,道亨公司成为全国唯一入选水利部“先进实用技术重点推广目录”的水表制造企业,并先后承担了4项水利部新质生产力课题。其中,“梦唤醒”智能水表在2024年产值就突破7600万元。 面对源源不断的订单,企业生产流动资金出现缺口。威海农商银行在开展重点行业客群走访营销时,了解到企业实际困难后立即上门对接,依托省农信联社搭建的科创产品矩阵,选用“知识产权质押贷”产品,以专利权质押形式向企业发放150万元贷款,保障企业订单顺利生产。 在省农信联社的指导推动下,威海全市农商银行不断强化政银协同,主动加强与工信、科技、财政、工商联等部门合作,及时获取科技创新动态及各类科创企业名录。围绕企业生命周期、行业特性、融资差异,落地“知识产权质押贷”“人才贷”“科技成果转化贷”“专精特新贷”等系列信贷产品,为科创企业量身定制融资方案,破解科创企业轻资产、弱抵押痛点,推动专利转化为企业实实在在的发展红利。截至目前,全市农商银行累计为751家科创企业投放贷款63.7亿元,实现科创企业100%建档全覆盖,新发放重点领域产业链贷款10.1亿元。 政银企联动 唤醒沉睡专利 科创企业轻资产、缺抵押物是全省县域科创主体普遍遇到的融资难题。围绕这一共性堵点,省农信联社引导各农商银行主动对接各地知识产权主管部门,探索政银企联动服务路径,推动知识产权价值转化为企业信用,让沉淀的专利成果真正发挥融资效能。 诸城农商银行立足当地高新技术企业集聚的实际,把知识产权政银企对接做成常态化服务。诸城农商银行主动对接市知识产权局,双方达成深度战略合作,共同搭建政银企三方联动服务桥梁。每月联合举办知识产权政银企对接会成为常态化工作:由市知识产权局筛选辖区拥有高价值专利的优质科创企业并形成推荐名单,农商银行安排业务骨干现场驻点,面对面问诊企业经营状况,点对点匹配专属金融解决方案。 “我们专门组建了科创金融服务团队,重点研判企业专利质量、技术落地能力和市场发展前景,配套优化质押业务调查审批流程,叠加政府贴息政策,切实降低科创企业综合融资成本。”诸城农商银行公司业务部负责人介绍。 诸城市宏利圣得环境科技有限公司便是列入推荐名单的企业之一。这家省级专精特新、国家高新技术企业技术实力过硬,却长期受困于缺少不动产抵押物,科技价值很难转化为融资信用。 “以前去银行贷款,人家看的是厂房和设备。现在我们去农商银行,他们看的是我们的专利证书。”上述企业负责人感慨道。正是在这场知识产权政银企对接会上,该企业顺利拿到500万元专利质押贷款,还同步享受政府贴息政策,综合融资成本降低近40%。这笔依托发明专利质押获得的资金,将用于核心装备迭代升级、新技术研发以及市场项目拓展,让纸上专利真正变成企业向前发展的动力。今年以来,该行已举办此类专场对接活动5场,授信1.27亿元。 创新担保 助力科创扩产 在推进知识产权质押融资的同时,省农信联社鼓励辖内农商银行不局限于单一增信方式,结合企业扩产技改、产能升级的现实需求,灵活组合各类担保手段,差异化设计信贷方案,适配硬科技制造企业的多元化融资需求。山东省聊城市高唐县电子元器件产业集聚,当地农商银行针对半导体科创企业的资金特点,创新组合担保,有力支持企业抢抓市场机遇扩大产能。 位于高唐县的山东智盛电子器件有限公司手握多项实用新型专利,2023年获评国家级高新技术企业。随着国内新能源汽车产业高速发展,800V高压平台车型快速普及,车规级二极管市场迎来井喷式增长。为抢抓行业发展红利,该企业计划扩充产能、迭代产品,但前期厂房建设、产线升级耗费大量自有资金,企业出现流动资金缺口。 高唐农商银行班子成员带队实地走访调研,全面勘查企业生产经营、纳税流水、订单合同及抵押物情况,按照省农信联社科技金融业务指导要求,跳出单一抵押思维,创新采用“不动产抵押+实控人连带责任保证” 模式,成功为企业投放1300万元流动资金贷款,资金定向用于原材料采购与存量负债置换。 该企业实控人李燕华说,“高唐农商银行的组合贷款方案特别贴合我们企业需求,审批高效、利率优惠,资金及时到位,让我们放心扩产能、拓高端市场,发展底气更足了。” 目前企业稳步推进产品升级,发力高端车规级元器件市场,持续完善县域电子产业链,带动50余名本地群众稳定就业。 在省农信联社指导下,高唐农商银行始终将科技型企业作为重点服务对象,持续优化办贷流程、压缩审批时限,精准对接企业技改扩产、备货周转、市场拓展等融资需求,以精准、高效、低成本的金融活水,助力科创企业转型升级、做大做强。 记者观察:要有“读”懂技术的“火眼金睛” □记者 姚慧 走访县域科创企业,有一个直观感受:服务科技型小微企业,远比做传统信贷业务更考验综合能力。很多扎根县域细分赛道的科创企业,技术壁垒高、专业门槛强,隔行即是鸿沟,即便是业内不同细分领域之间,也存在知识障碍。对银行一线人员来说,要看懂一家企业的真实价值,并不是一件轻松的事。 过去银行授信习惯看厂房、土地这类看得见的“砖头资产”,报表、抵押物是评判的硬标尺。但科创企业的核心价值藏在专利、工艺、研发团队之中。一项专利的技术含金量有多高?产品在全国乃至全球产业链处在什么位置?商业化落地前景如何?这些没有标准答案,不能简单套用模板。传统信贷评价逻辑,和科创企业轻资产、高技术、回报周期偏长的现实特点,本身就存在现实错位。 采访接触了多位农商银行一线客户经理,内心很有感慨。为做好授信研判,他们需要跳出固有的知识边界,一趟趟扎进生产车间,啃读企业技术资料,努力弄懂陌生的专业领域。既要甄别专利是不是纸面成果,研判技术能不能转化成实实在在的产品;还要持续跟踪产业链景气度、市场竞争格局。授信投放更不是“一放了之”,贷后还要持续跟进企业技术迭代、订单变化、行业周期波动,既要做好资金支持,也要守住风险底线。这就要求基层从业者,既要懂金融业务,也要懂产业赛道,背后是大量走访学习、反复调研积累出来的能力。 县域不少科创企业起步时只是小微企业,没有雄厚家底,却手握填补细分领域空白的硬核技术。新质生产力的不少增量,恰恰就蕴藏在这些县域中小科创主体身上,金融服务需要更多向早中期、小规模的科技市场主体倾斜。农商银行扎根县域、贴近市场,天然具备发现“潜力股”的区位优势,但这份识货的“眼光”,并不是与生俱来。它靠的是一次次上门走访、面对面沟通,在实地调研中读懂企业成长逻辑,敢于跳出“抵押物崇拜”,愿意为技术价值投下信任票。 金融赋能科技创新,表面看是资金的注入,深层是评价逻辑的迭代:从“看过去、看资产”,转向“看技术、看未来”。这种转变离不开顶层制度政策设计,也更要依靠千千万万基层信贷人员落到实处。他们既要打破固有思维,又要保持审慎务实;既要有跑遍一线的“铁脚板”,也要练就读懂产业技术的“火眼金睛”,陪伴企业走过研发攻关、成果转化、扩产拓市的完整成长周期。 专利证书不会自动变成真金白银。正是靠着基层金融人这份勤勉、求知欲与责任心,才让更多沉睡的技术无形资产,转化成企业向前奔跑的底气,为县域培育新质生产力注入源源不断的金融力量。 |
@ 2008山东省农村信用社联合社版权所有 鲁ICP备12008279号-1
地址:山东省济南市历下区转山西路1号 邮编:250014
鲁公网安备 37010202000481号
鲁公网安备 37010202000526号

码上贷

智e购

下载手机银行

山东农信公众号